Micro-entreprise
Piloter son activité de micro entrepreneur sans complexité inutile
Questions fréquentes
FAQ micro entreprise
17/10/2026
Ce qui change en 2027
Nouveautés micro-entrepreneur 2027 : quels changements préparer ?
Cas concerné : Micro-entrepreneurs en France, selon leur activité et leur régime de TVA
Au 1er janvier 2027, la référence de la franchise de TVA passe au CIBS sans imposer de remplacer immédiatement les anciennes mentions sur les factures ; le régime simplifié de TVA prend fin pour les entrepreneurs déjà redevables concernés ; l’Insee attribue de nouveaux codes APE ; et les plateformes de transaction concernées généralisent le prélèvement des cotisations sur les recettes réalisées par leur intermédiaire. Au 1er septembre 2027, les micro-entreprises devront émettre des factures électroniques pour les opérations concernées entre professionnels établis en France, ajouter les nouvelles mentions applicables et transmettre les données de e-reporting des opérations concernées. La réception des factures électroniques est déjà obligatoire depuis septembre 2026. Exemple : un prestataire en franchise de TVA qui facture une société française en octobre 2027 devra utiliser le circuit de facturation électronique sans pour autant facturer la TVA. Les seuils du régime micro et la réduction de l’ACRE à 25 % datent de 2026 et figurent dans la FAQ permanente.
Sources officielles : DGFiP — mention de franchise de TVA · DGFiP — fin du régime simplifié de TVA · Insee — nouveau code APE · Service Public — prélèvement par les plateformes · Service Public — facture électronique · BOFiP — e-reporting des transactions
Quelle mention TVA mettre sur une facture ou un devis en 2027 ?
Cas concerné : Entrepreneurs bénéficiant effectivement de la franchise en base de TVA
À partir du 1er janvier 2027, la nouvelle référence à utiliser sur une facture émise dans le cas courant de la franchise en France est « TVA non applicable, article L. 233-3 du CIBS ». La référence « TVA non applicable, article 293 B du CGI » reste admise sur les factures jusqu’au 30 juin 2028 : vous n’avez donc pas à remplacer impérativement tous vos modèles dès janvier. Harmoniser les devis avec les factures est un conseil de cohérence, et non une obligation générale identique. Exemple : un prestataire encore en franchise peut émettre une facture en février 2027 avec la nouvelle référence ou l’ancienne pendant la transition. Si vous avez perdu la franchise ou opté pour la TVA, cette mention ne s’applique pas.
Sources officielles : DGFiP — TVA du micro-entrepreneur · Légifrance — transition des références, art. 46
Le régime simplifié de TVA disparaît-il pour les micro-entrepreneurs en 2027 ?
Cas concerné : Micro-entrepreneurs redevables de la TVA relevant du régime simplifié
Oui. Le régime simplifié de TVA prend fin le 1er janvier 2027 pour les entrepreneurs déjà redevables de la TVA qui en relevaient. Ils passent au réel normal et déposent des CA3, en principe chaque trimestre si leur chiffre d’affaires majoré des acquisitions taxables reste sous les seuils prévus, sinon chaque mois. Exemple : un prestataire qui collectait déjà la TVA et déposait une CA12 annuelle pourra déposer sa première CA3 au titre du 1er trimestre 2027. Pour un exercice clos le 31 décembre 2026, la dernière CA12 est attendue au plus tard le 4 mai 2027. Cette suppression ne met fin ni au régime micro-entrepreneur ni à la franchise de TVA : un entrepreneur toujours en franchise ne dépose pas de CA3 du seul fait de cette réforme.
Sources officielles : DGFiP — suppression du régime simplifié de TVA
Mon code APE change-t-il au 1er janvier 2027 ?
Cas concerné : Entreprises inscrites au répertoire Sirene, y compris les micro-entrepreneurs
Oui. L’Insee attribuera automatiquement un code APE selon la nouvelle nomenclature au 1er janvier 2027. Vous pouvez consulter dès maintenant le futur code avec votre SIREN sur Sirene et demander son réexamen s’il décrit mal votre activité. Exemple : si votre activité principale est la conception graphique, vérifiez que le futur code correspond bien à cette activité. Le changement de code ne crée pas, à lui seul, une nouvelle obligation.
Sources officielles : Insee — nouveau code APE en 2027
Une plateforme prélèvera-t-elle mes cotisations Urssaf en 2027 ?
Cas concerné : Micro-entrepreneurs réalisant des transactions via une plateforme numérique concernée
À partir du 1er janvier 2027, le prélèvement par les plateformes de transaction concernées se généralise ; certaines l’expérimentent déjà en 2026. Elles calculent, prélèvent et reversent les cotisations sur les recettes réalisées par leur intermédiaire et déclarent ces recettes chaque mois à l’Urssaf, même si vous avez choisi une déclaration trimestrielle. Exemple : une vente réalisée sur une place de marché concernée sera déclarée par cette plateforme ; une vente conclue directement avec votre client reste à déclarer par vous. Un simple logiciel de gestion utilisé pour votre activité ne prélève pas vos cotisations à ce titre.
Sources officielles : Service Public — prélèvement par les plateformes
Je facture sans TVA : dois-je quand même passer à la facture électronique ?
Cas concerné : Micro-entrepreneurs en franchise de TVA facturant des entreprises établies en France
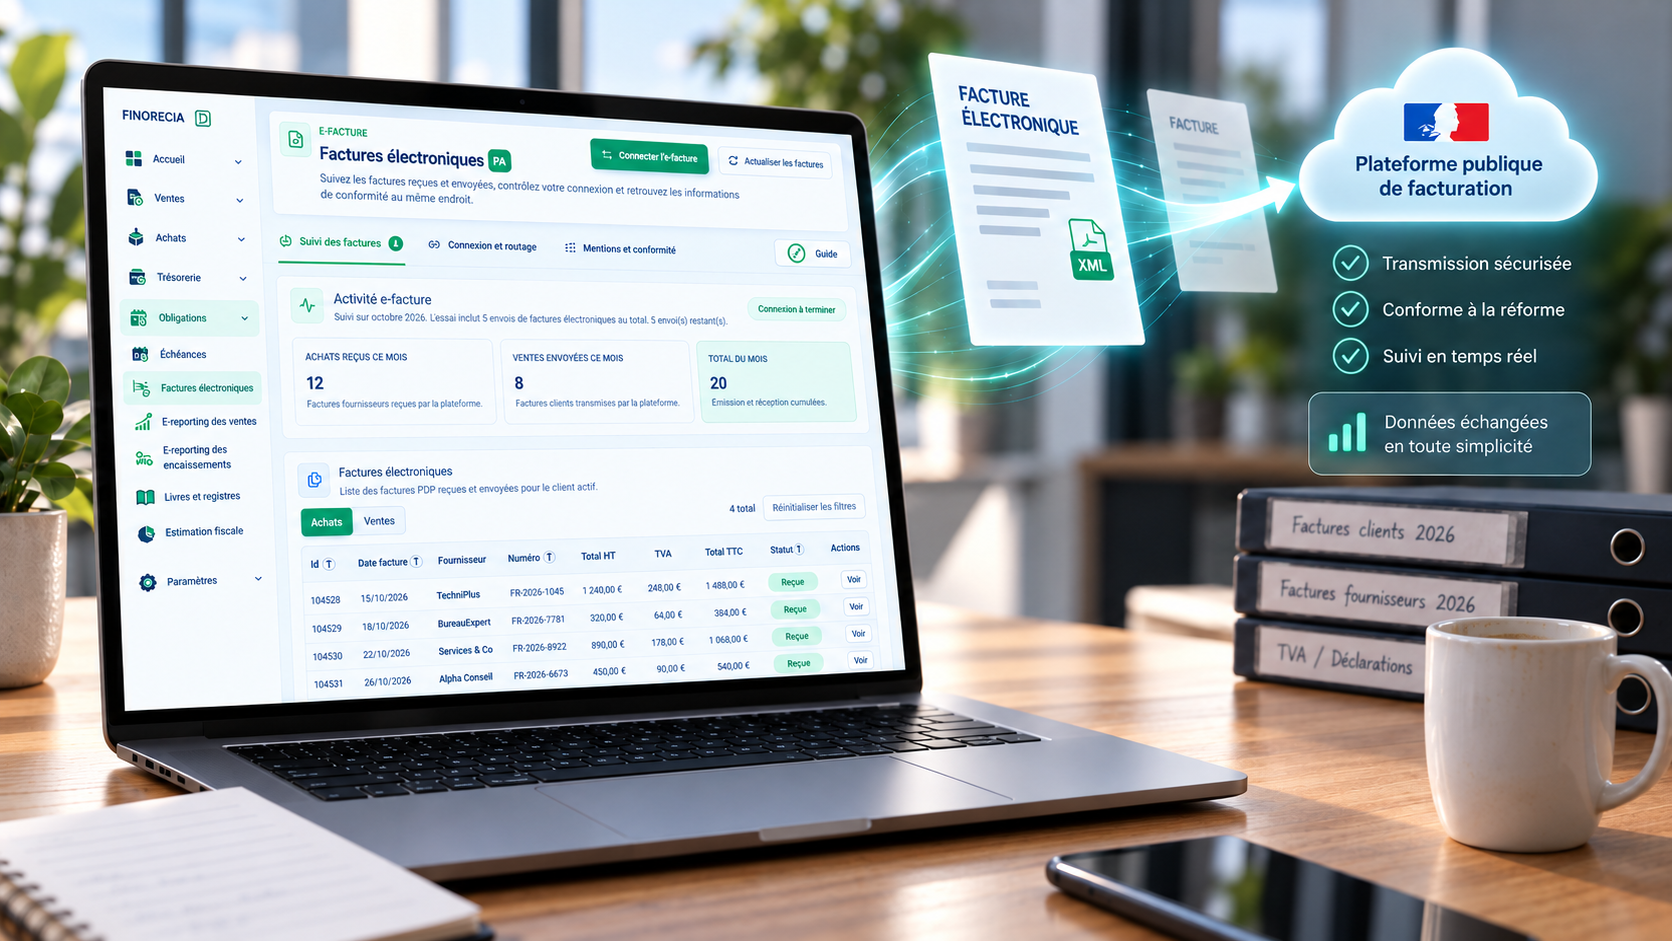
Oui, pour les opérations concernées entre entreprises établies en France. Même sans collecter de TVA, vous devez pouvoir recevoir les factures électroniques depuis le 1er septembre 2026 et devrez émettre les vôtres via une plateforme agréée, directement ou avec une solution raccordée, à partir du 1er septembre 2027. Exemple : une prestation facturée en octobre 2027 à une société française entre dans ce circuit ; un simple PDF envoyé par courriel ne suffit pas. Les ventes aux particuliers et certaines opérations avec l’étranger peuvent relever du e-reporting selon leur nature.
Sources officielles : Service Public — calendrier et champ de la facture électronique
Quelles nouvelles mentions devront apparaître sur les factures ?
Cas concerné : Micro-entreprises émettant des factures concernées à partir du 1er septembre 2027
À partir du 1er septembre 2027 pour les micro-entreprises, quatre informations s’ajoutent sur les factures concernées selon le cas : le SIREN du client professionnel, l’adresse de livraison des biens si elle diffère de l’adresse de facturation, la nature de l’opération (biens, services ou les deux) et la mention du paiement de la TVA sur les débits uniquement si le prestataire a choisi cette option. Exemple : une facture de prestation émise par un entrepreneur en franchise de TVA indique la nature « services », mais pas une option de TVA sur les débits qu’il n’a pas exercée.
Sources officielles : Service Public — nouvelles mentions
À quelle fréquence transmettre le e-reporting en franchise de TVA ?
Cas concerné : Micro-entrepreneurs en franchise de TVA ayant des opérations soumises au e-reporting
À partir du 1er septembre 2027, les données de transaction des opérations soumises au e-reporting sont transmises par bimestre civil pour les entrepreneurs en franchise de TVA, via une plateforme agréée, entre le 25 et la fin du mois suivant la fin du bimestre. Exemple : pour des opérations de septembre et octobre 2027, la transmission intervient entre le 25 et le 30 novembre 2027. S’il n’y a aucune opération concernée pendant le bimestre, aucune transmission de transaction n’est attendue. Les éventuelles données de paiement relèvent d’une obligation distincte, qui ne s’applique pas indistinctement à toutes les ventes.
Sources officielles : BOFiP — fréquence du e-reporting de transaction · BOFiP — données de paiement
FAQ permanente
Dois-je facturer la TVA en micro-entreprise ?
Cas concerné : Micro-entrepreneurs exerçant une activité soumise aux règles générales de franchise de TVA
Le régime micro n'exonère pas automatiquement de TVA : vous bénéficiez de la franchise en base si vous en remplissez les conditions et n'avez pas opté pour la TVA. Pour les activités courantes, les seuils de l'année précédente sont de 85 000 € pour la vente et de 37 500 € pour les services. En franchise, indiquez sur vos factures « TVA non applicable, article 293 B du CGI » en 2026, puis de préférence « TVA non applicable, article L. 233-3 du CIBS » à partir du 1er janvier 2027 ; l'ancienne référence reste admise jusqu'au 30 juin 2028. Si le seul seuil de base est dépassé en 2026, la TVA s'applique au 1er janvier 2027. Si le seuil majoré de 93 500 € pour la vente ou de 41 250 € pour les services est franchi en cours d'année, la TVA s'applique dès le jour du dépassement. Exemple : 38 500 € de prestations en 2026 font perdre la franchise au 1er janvier 2027. Les activités mixtes et certaines activités particulières demandent un calcul spécifique.
Sources officielles : DGFiP — régimes de TVA · Légifrance — transition des références, art. 46
J’ai dépassé 37 500 € de prestations en 2026 : dois-je facturer la TVA dès 2027 ?
Cas concerné : Prestataires en franchise en base de TVA en 2026
Oui, si votre chiffre d’affaires de prestations en 2026 dépasse 37 500 € sans dépasser 41 250 €, la franchise cesse au 1er janvier 2027. C’est l’application d’une règle de seuil déjà en vigueur, et non une nouvelle règle créée en 2027. Exemple : à 38 500 € en 2026, vous pouviez rester en franchise jusqu’en décembre, puis devez facturer la TVA dès janvier 2027. Si le seuil majoré de 41 250 € est franchi pendant 2026, la TVA s’applique dès le jour du dépassement. Pour la vente, les seuils correspondants sont 85 000 € et 93 500 €. Les activités mixtes et les créations en cours d’année demandent un calcul adapté.
Sources officielles : BOFiP — franchise en base et seuils
Quels plafonds du régime micro s’appliquent de 2026 à 2028 ?
Cas concerné : Micro-entrepreneurs exerçant une activité de vente ou de services courante
Les plafonds du régime micro sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services et activités libérales sur la période 2026-2028 : ils s’appliquent depuis 2026. Un dépassement deux années civiles consécutives entraîne en principe la sortie du régime au 1er janvier suivant. Exemple : un prestataire au-dessus de 83 600 € en 2026 et 2027 passe au régime réel en 2028 ; un seul dépassement ne suffit pas. Ces plafonds sont distincts des seuils de franchise de TVA, beaucoup plus bas. Les activités mixtes, certaines locations meublées et les débuts d’activité demandent un calcul adapté.
Sources officielles : Service Public — plafonds micro 2026-2028 · DGFiP — conséquences du dépassement
Quand la réduction de l’ACRE à 25 % est-elle entrée en vigueur ?
Cas concerné : Micro-entrepreneurs éligibles ayant créé ou repris une activité à compter du 1er juillet 2026
Pour les créations ou reprises de micro-entreprises concernées, l’exonération ACRE est passée de 50 % à 25 % des cotisations sociales à compter du 1er juillet 2026. C’est donc un changement de 2026, pas une nouveauté du 1er janvier 2027. Exemple : une activité créée en septembre 2026 et éligible à l’ACRE bénéficie de cotisations réduites de 25 % par rapport au taux normal pendant la durée applicable. La demande doit être faite dans les conditions et délais prévus.
Sources officielles : Service Public — modification de l’ACRE en 2026
Si je facture une entreprise française, que se passe-t-il ?
Cas concerné : Micro-entrepreneurs facturant une entreprise établie en France pour une opération concernée
Lorsqu’une micro-entreprise facture une autre entreprise établie en France pour une opération concernée, la facture devra passer par le circuit de facturation électronique à partir du 1er septembre 2027. Cela vaut aussi en franchise en base de TVA. Exemple : une prestation facturée à une société française en octobre 2027 doit emprunter ce circuit. Pour une facture établie à partir de janvier 2027 en franchise, utilisez de préférence la mention « TVA non applicable, article L. 233-3 du CIBS » ; l’ancienne référence à l’article 293 B du CGI reste admise jusqu’au 30 juin 2028.
Sources officielles : Service Public — facture électronique · Légifrance — transition des références, art. 46
La réforme change-t-elle mon régime de TVA ?
Cas concerné : Micro-entrepreneurs concernés par la facturation électronique ou déjà redevables de la TVA
La facturation électronique ne rend pas, à elle seule, une micro-entreprise redevable de la TVA. Si vous bénéficiez de la franchise en base, vous continuez à suivre ses seuils. En revanche, une autre réforme supprime le régime simplifié de TVA au 1er janvier 2027 : les entrepreneurs qui collectent déjà la TVA et relevaient de ce régime passent aux déclarations CA3 selon la périodicité applicable. Exemple : un prestataire en franchise peut devoir émettre une facture électronique en septembre 2027 sans déposer de CA3 du seul fait de cette obligation.
Sources officielles : DGFiP — suppression du régime simplifié de TVA
15/05/2026
FAQ permanente
Suis-je concerné par la facture électronique en micro-entreprise ?
Oui. Les micro-entrepreneurs, auto-entrepreneurs et entreprises en franchise en base de TVA sont concernés par la réforme, même lorsqu’ils ne facturent pas la TVA. Vous êtes concerné au minimum pour recevoir les factures électroniques de vos fournisseurs, puis, selon votre activité et vos clients, pour émettre des factures électroniques ou transmettre certaines données à l’administration. La franchise en base ne vous sort donc pas du dispositif : elle signifie que vous êtes assujetti à la TVA sans en être redevable, mais vous restez dans le champ de la réforme.
25/04/2026
FAQ permanente
Dois-je ouvrir un compte bancaire professionnel ?
Non. A la création, la loi n'impose pas un compte bancaire professionnel spécifique. Tant que votre chiffre d'affaires annuel ne dépasse pas 10 000 euros pendant 2 années civiles consécutives, votre compte personnel peut suffire. En revanche, dès que ce seuil est dépassé sur 2 années de suite, l'article L613-10 du code de la sécurité sociale impose un compte dédié à l'activité. Ce compte dédié peut être un compte personnel distinct ou un compte professionnel. Point important : si vous exercez une activité commerciale, l'article L123-24 du code de commerce impose un compte dédié à l'activité dès la création, même sans dépasser le seuil des 10 000 euros.
Autres questions
FAQ permanente
Dois-je déclarer mon chiffre d'affaires même si je n'ai rien encaissé ?
Oui. Vous devez déclarer votre chiffre d'affaires tous les mois par défaut ou tous les trimestres sur option, même si vous n'avez rien encaissé. Dans ce cas, vous indiquez Néant dans votre déclaration Urssaf. En cas d'oubli ou de retard, une pénalité de 60,1 euros s'applique par échéance manquée. Des majorations s'ajoutent ensuite sur les cotisations sociales : 5 % si vous déclarez chaque mois et 15 % si vous déclarez chaque trimestre. Si vous régularisez après notification des déclarations manquantes, la pénalité peut ensuite être portée à 3 % du montant des cotisations et contributions sociales dues.
Puis-je déduire mes charges en micro-entreprise ?
Non. En micro-entreprise, vous déclarez votre chiffre d'affaires brut et vous ne déduisez pas vos charges réelles. L'administration applique à la place un abattement forfaitaire pour frais professionnels. Pour les revenus 2025 déclarés en 2026, il est de 71 % pour l'achat-revente et la fourniture de logement hors meubles de tourisme, 50 % pour les autres activités relevant des BIC, 30 % pour la location de meubles de tourisme non classés et 34 % pour les activités relevant des BNC. Le montant minimal de l'abattement reste de 305 euros. Si vos charges réelles sont élevées, un régime réel d'imposition peut être plus adapté, car il permet de déduire les coûts effectivement supportés.
Dois-je payer la CFE ?
Oui, en principe, un micro-entrepreneur est redevable de la CFE dans les mêmes conditions qu'une autre entreprise. La première année d'activité, vous en êtes totalement exonéré, à condition d'adresser votre déclaration initiale 1447-C-SD au SIE avant le 31 décembre de l'année de création. L'année suivante, qui constitue la 1re année d'imposition, votre base de CFE est réduite de 50 %. Vous pouvez aussi être exonéré si votre chiffre d'affaires HT de référence n'a pas dépassé 5 000 euros. D'autres exonérations existent selon l'activité exercée, certaines zones géographiques ou des délibérations locales. Par ailleurs, les communes et EPCI peuvent, sur délibération, accorder une exonération temporaire de 3 ans pour certaines créations ou extensions d'établissement.
Combien de temps dois-je garder mes factures et justificatifs ?
Vous devez conserver vos factures, notes, livre des recettes, registre des achats et pièces justificatives pendant 10 ans après la clôture de l'exercice auquel ils se rattachent. Cette règle concerne aussi les micro-entrepreneurs. Pour les documents comptables comme les factures, la durée de conservation est bien de 10 ans. En revanche, certains autres documents commerciaux, comme une partie des contrats ou correspondances commerciales, peuvent relever d'une durée de 5 ans. Pour votre question sur les factures et justificatifs, la bonne réponse reste donc 10 ans.
Pourquoi suivre mes dépenses si elles ne sont pas déductibles en micro ?
Parce que l'absence de déduction fiscale ne supprime pas l'intérêt de gestion. En micro, l'impôt et les cotisations sont calculés sur le chiffre d'affaires avec un abattement forfaitaire, mais vos dépenses restent bien réelles. Les suivre permet d'estimer votre marge réelle, de comparer ce que vous encaissez à ce que vous dépensez et d'anticiper votre trésorerie. Selon votre activité, vous pouvez aussi devoir tenir un registre des achats chronologique avec la date du règlement, le moyen de paiement, la référence de la pièce justificative et le montant du décaissement. Les registres et justificatifs doivent ensuite être conservés 10 ans. Même lorsque ce registre n'est pas exigé, suivre vos dépenses reste utile pour retrouver vos factures, documenter vos opérations et garder une activité cohérente en cas de contrôle.
Fraispro remplace-t-il un expert-comptable ?
Non. Fraispro vous aide à structurer, suivre et centraliser les informations utiles. L'outil ne remplace pas un conseil comptable, fiscal ou juridique personnalisé.
À partir de quand dois-je être prêt ?
Toutes les entreprises devront être capables de recevoir des factures électroniques à partir du 1er septembre 2026. Pour l’émission des factures électroniques, les grandes entreprises et les ETI sont concernées dès le 1er septembre 2026, tandis que les PME et micro-entreprises auront jusqu’au 1er septembre 2027. La transmission des données à l’administration, appelée e-reporting, suit le même calendrier.
Une facture PDF envoyée par email sera-t-elle encore suffisante ?
Non. Une facture électronique au sens de la réforme n’est pas simplement un PDF envoyé par email ou une facture papier scannée. Elle devra respecter un format électronique prévu par la réforme, comme UBL, CII ou un format mixte de type Factur-X, comporter certaines mentions dans des champs structurés et être transmise via une plateforme agréée.
Quelle est la différence entre facture électronique et e-reporting ?
La facture électronique concerne les opérations entre entreprises établies en France et assujetties à la TVA. L’e-reporting concerne les opérations qui ne passent pas par ce circuit de facture électronique, par exemple certaines ventes à des particuliers ou des opérations avec des clients ou fournisseurs établis à l’étranger. Il peut aussi exister un e-reporting de paiement pour certaines opérations, notamment lorsque l’exigibilité de la TVA dépend de l’encaissement.
Si je facture uniquement des particuliers, suis-je concerné ?
Oui, mais pas forcément de la même manière. Si vos clients sont des particuliers et que vous n’émettez pas de factures entre professionnels français, vous pouvez être concerné au minimum par l’e-reporting, c’est-à-dire la transmission de certaines données de transaction, et éventuellement de paiement, à l’administration. En revanche, vous devrez aussi pouvoir recevoir les factures électroniques de vos fournisseurs professionnels français à partir du 1er septembre 2026.
Et si je facture un client étranger ?
Les factures avec des clients ou fournisseurs établis à l’étranger ne relèvent généralement pas du même circuit que les factures électroniques entre deux entreprises françaises. En revanche, ces opérations peuvent entrer dans le champ de l’e-reporting : certaines données de transaction devront alors être transmises à l’administration par l’intermédiaire d’une plateforme agréée.
Dois-je choisir une plateforme agréée ?
Oui. Pour recevoir vos factures électroniques, émettre vos factures électroniques et transmettre vos données d’e-reporting, vous devrez passer par une plateforme agréée par l’État, directement ou via une solution compatible. L’annuaire de la facturation électronique permet d’identifier les entreprises concernées, leur plateforme de réception et leurs adresses électroniques de facturation.
Que risque une entreprise qui n’est pas prête ?
La loi de finances pour 2026 a précisé les sanctions. Le défaut d’émission d’une facture électronique peut entraîner une amende de 50 euros par facture, plafonnée à 15 000 euros par année civile. Le défaut de recours à une plateforme agréée pour recevoir les factures peut entraîner une mise en demeure, puis une amende de 500 euros, portée ensuite à 1 000 euros en cas de persistance. Le défaut de transmission des données de transaction ou de paiement peut entraîner une amende de 500 euros par transmission, plafonnée à 15 000 euros par année civile. Une tolérance existe pour une première infraction réparée spontanément ou dans les 30 jours suivant une première demande de l’administration.
Fraispro permet-il de gérer la facture électronique et l’e-reporting ?
Oui. Fraispro permet de gérer la facture électronique et l’e-reporting grâce à une intégration avec un partenaire agréé. Vous pouvez ainsi préparer, suivre et centraliser vos factures, tout en vous appuyant sur une solution conforme pour l’émission, la réception et la transmission des données requises par la réforme. Fraispro facilite la gestion opérationnelle de vos obligations.